
Japão deve o dobro do PIB e paga juro de 1,25%: por que o Brasil, com dívida menor, mantém a Selic em 13,75%?
O Copom parou os cortes, citando inflação, dólar e El Niño. A comparação com países mais endividados mostra que o tamanho da dívida não explica os juros brasileiros e ajuda a entender o que realmente explica.

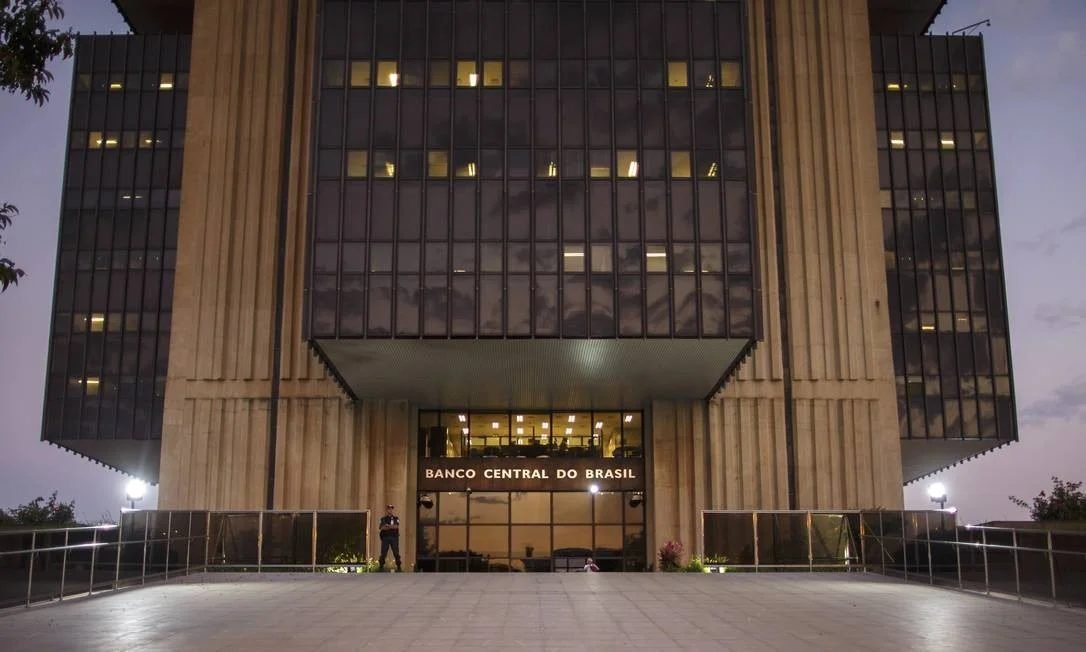
O Japão tem uma dívida pública de mais de 200% do PIB e um juro básico de 1,25% ao ano. A Itália deve 138% do PIB e segue a taxa do Banco Central Europeu, de 2,5%. Os Estados Unidos devem 126% do PIB e cobram entre 3,75% e 4%. O Brasil deve 82,9% do PIB, bem menos que todos eles, e na quarta-feira (4) o Banco Central decidiu manter a Selic em 13,75% ao ano.
Se a dívida alta fosse a principal causa dos juros altos, como se repete com frequência no debate público, a lógica seria a inversa. Esses números não provam que o BC está errado, mas mostram que a explicação mais comum está incompleta.
O que o Banco Central decidiu e por quê
O Copom manteve a Selic por unanimidade e interrompeu uma sequência de cinco cortes de 0,25 ponto, que tinham levado a taxa de 15% para 13,75% desde março. Parte do mercado esperava mais um corte.
No comunicado, o BC apresentou estas justificativas:
- Inflação acima da meta. A projeção do próprio BC para 2026 subiu para 5,6%, acima do teto de 4,5%. A projeção para o horizonte relevante, o segundo trimestre de 2028, subiu para 3,5%.
- Expectativas desancoradas. O mercado prevê inflação de 5,2% em 2026 e 4,8% em 2027, ambas acima da meta de 3%.
- Choques externos e climáticos. O comitê citou a alta do dólar, o fenômeno El Niño, que pode encarecer alimentos e energia, e o agravamento da guerra no Oriente Médio.
- Política fiscal. O BC disse que continua acompanhando os efeitos dos gastos públicos sobre a inflação e os ativos financeiros.
Um trecho chama atenção. O próprio comunicado reconhece uma desaceleração mais acentuada da atividade econômica. Ou seja, o BC admite que a economia está esfriando mais rápido que o esperado e, mesmo assim, decidiu não aliviar os juros.
Outro detalhe: o Copom está funcionando desfalcado. Os mandatos de dois diretores terminaram no fim de 2025, e os substitutos ainda não foram indicados.
A comparação que incomoda
| PaísDívida bruta (% do PIB)Juro básico | ||
| Japão | cerca de 204% | 1,25% |
| Itália (zona do euro) | cerca de 138% | 2,50% |
| Estados Unidos | cerca de 126% | 3,75% a 4,00% |
| França (zona do euro) | cerca de 118% | 2,50% |
| Brasil | 82,9% | 13,75% |
Dívidas dos outros países: projeções do FMI para 2026. Brasil: dado do Banco Central de setembro de 2026, com metodologia diferente da do FMI.
O contraste fica ainda maior quando se desconta a inflação. No Japão e na zona do euro, a inflação anda acima de 3%, mais alta que os juros, e por isso o juro real é negativo: o dinheiro emprestado perde valor. No Brasil, com inflação perto de 4,6%, o juro real fica em torno de 9 pontos, um dos mais altos do mundo.
Então, o que explica a diferença?
Seria desonesto dizer que é só uma escolha política. Há diferenças reais entre o Brasil e esses países, e elas merecem ser explicadas.
1. O histórico de inflação. O Brasil passou décadas com inflação descontrolada e ainda carrega essa memória. Contratos, aluguéis e salários continuam a ser corrigidos pela inflação passada, e isso faz os preços demorarem mais a cair. O Japão passou as últimas décadas com o problema oposto: preços parados ou em queda.
2. A moeda. O dólar é a moeda de reserva do mundo, e todos querem títulos americanos. O euro tem o Banco Central Europeu por trás, que já mostrou estar disposto a proteger países como a Itália. O real não tem essa proteção. Quando o investidor se assusta, ele vende reais, o dólar sobe e a inflação vem junto.
3. Quem financia a dívida. No Japão, a maior parte da dívida está com o próprio Banco do Japão e com poupadores e instituições do país, que aceitam juros baixos por décadas. No Brasil, a poupança interna é pequena e a dívida precisa ser constantemente refinanciada.
Até aqui, o argumento do Banco Central faz sentido. Mas falta uma parte importante da explicação.
O que o debate esquece
Os juros altos também aumentam a dívida. Só em setembro, os juros somaram R$ 107,5 bilhões à conta do setor público. Ao longo de 2026, a dívida bruta subiu 4,3 pontos percentuais do PIB, e os juros foram o principal motivo. O BC justifica os juros altos com o risco fiscal, mas são os próprios juros que pioram a situação fiscal. Esse é o centro do argumento de economistas como André Lara Resende.
Parte da dívida brasileira é atrelada à Selic. Uma fatia grande dos títulos públicos rende exatamente a taxa básica. Na prática, cada aumento da Selic aumenta automaticamente a renda de quem tem esses títulos, em sua maioria bancos, fundos e investidores ricos. Isso enfraquece o efeito dos juros sobre a inflação: o crédito fica mais caro para a maioria, mas a renda de quem já tem patrimônio cresce. Para conseguir o mesmo efeito, o BC acaba precisando de uma dose maior de juros.
Parte da inflação não responde a juros. Alta do dólar, El Niño e guerra no Oriente Médio são choques de oferta. A Selic não faz chover nem reduz o preço do petróleo. Usar juros contra esse tipo de inflação significa frear a economia para atingir algo que os juros pouco conseguem alcançar.
O outro lado
Os defensores do Banco Central têm respostas. Eles lembram que, quando a inflação sai do controle, quem mais sofre é o mais pobre, e que um BC que corta juros com inflação acima da meta pode perder credibilidade e, no fim, precisar subir ainda mais a taxa. Também apontam que o déficit público e a dívida em alta reduzem a margem do BC. E dizem que cortar antes de as expectativas voltarem à meta pode desvalorizar o real e trazer de volta a inflação que se tenta combater.
São argumentos sérios. Mas a pergunta continua: se o Japão, com o dobro da dívida, paga um décimo dos juros, será que o problema brasileiro é mesmo o tamanho da dívida? Ou é um sistema em que juros altos alimentam a dívida, que por sua vez justifica juros ainda mais altos?
A próxima reunião do Copom é em 8 e 9 de dezembro. Até lá, cada mês com a Selic em 13,75% significa crédito mais caro para famílias e empresas e mais dinheiro público destinado a quem tem títulos da dívida.
Fontes e referências 8
- 1 Admiral Markets, taxa do BCE e inflação na zona do euro admiralmarkets.com
- 2 StockWireX, Banco do Japão mantém 1,25% stockwirex.com
- 3 Admiral Markets, Fed mantém juros em outubro admiralmarkets.com
- 4 Mappr (dados do FMI, WEO abril/2026), dívida por país mappr.co
- 5 O Hoje, juros nominais de R$ 107,5 bilhões em setembro ohoje.com
- 6 Brasil 61, dívida bruta de 82,9% do PIB em setembro brasil61.com
- 7 Gazeta Mercantil, projeção de inflação de 5,6% e expectativa do Focus gazetamercantil.com
- 8 Sou Brasília (com Agência Brasil), decisão do Copom, motivos e diretoria desfalcada soubrasilia.com
Comentários
Cada comentário ou resposta custa 200 créditos, e 50% vai para a Redação. Depois de publicado, não pode ser editado nem apagado.
Entre para comentar.