
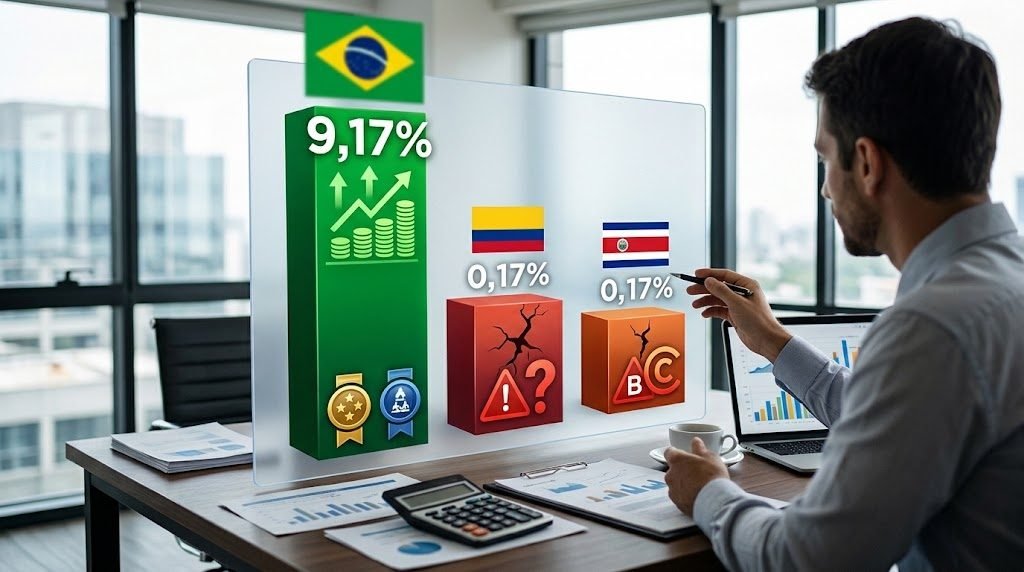
9,17% de juro real coloca o Brasil acima de países com nota de risco pior, como Colômbia e Costa Rica
Levantamento com dados oficiais dos bancos centrais mostra que o Brasil tem o maior juro real das Américas, mesmo com risco de crédito igual ou menor que o de vizinhos que cobram bem menos. No Copom, que define a Selic, o diretor de Política Monetária veio direto da tesouraria do Bradesco.

Ver os dados em tabela
| Aprov. | Juros Real | |
|---|---|---|
| Brasil | 45% | 9,17% |
| Colômbia | 40% | 5,96% |
| Paraguai | 55% | 3,8% |
| México | 60% | 3,05% |
| Costa Rica | 45% | 2,66% |
| Uruguai | 65% | 1,32% |
| El Salvador | 25% | 1,07% |
| Bolívia | 20% | 1,03% |
| Chile | 75% | 0,4% |
O juro real do Brasil, de 9,17% ao ano, é o maior das Américas, e é mais alto até que o de países que as agências de risco consideram mais arriscados para investir. Pelos dados oficiais de outubro de 2026, a Colômbia, com nota de crédito pior que a brasileira e inflação mais alta, tem juro real de 5,96%. A Costa Rica e a República Dominicana, com a mesma nota do Brasil, têm juro real de 2,66% e 0,38%. O cálculo é a taxa básica de juros de cada país menos a inflação dos últimos 12 meses.
A Selic, hoje em 13,75% ao ano, é definida pelo Comitê de Política Monetária (Copom) do Banco Central. Dos sete membros atuais do comitê, dois têm carreira no mercado financeiro, entre eles o diretor de Política Monetária, Nilton David, que chefiava a tesouraria do Bradesco quando foi indicado. Os outros cinco são servidores de carreira do Banco Central ou vêm da academia.
Em números
- 13,75% ao ano é a Selic, contra inflação de 4,58% em 12 meses.
- 9,17% é o juro real do Brasil, o maior das Américas no levantamento.
- 5,96% é o juro real da Colômbia, que tem nota de risco pior que a brasileira.
- 4 países das Américas com nota igual ou pior que a do Brasil têm juro real menor.
- 2 dos 7 membros atuais do Copom vieram do mercado financeiro.
Países com nota de risco pior cobram juros menores
A nota de crédito, dada por agências como a S&P, mede o risco de um país não pagar suas dívidas. O Brasil tem nota BB, dois degraus abaixo do chamado grau de investimento. Em tese, quanto maior o risco, mais juros os investidores cobram. Mas os dados mostram que o Brasil cobra juros reais muito acima de países com risco igual ou maior.
A Colômbia tem nota BB-, um degrau abaixo do Brasil. Sua taxa básica é de 12,25%, mas a inflação é de 6,29%, o que dá juro real de 5,96%. Honduras, também com nota BB-, tem juro real negativo, de -0,53%. Com a mesma nota BB do Brasil, a Costa Rica tem juro real de 2,66%, a República Dominicana, de 0,38%, e a Jamaica, de -2,6%. Mesmo países bem mais arriscados, como El Salvador (B-) e Bolívia (CCC+), têm juro real em torno de 1%.
Entre os países mais bem avaliados, a distância é ainda maior. O México, com nota BBB, dois degraus acima do Brasil, tem juro real de 3,05%. O Chile, com nota A, tem 0,4%.
Metade da dívida pública rende exatamente a Selic
O juro alto tem um destino claro. Cerca de metade da dívida pública brasileira é formada por títulos que rendem a própria Selic, as Letras Financeiras do Tesouro. Segundo o Tesouro Nacional, os bancos são os maiores donos da dívida interna, com 31,8% do total. Nos 12 meses até setembro, o setor público pagou R$ 1,205 trilhão em juros, segundo o Banco Central.
Copom tem diretor que veio da tesouraria do Bradesco
O Copom é formado pelo presidente e pelos diretores do Banco Central, todos indicados pelo presidente da República e aprovados pelo Senado. Hoje, o comitê tem sete membros, porque duas vagas estão abertas desde janeiro. Todos foram indicados por Lula.
Dois deles têm carreira no mercado financeiro. O presidente do Banco Central, Gabriel Galípolo, presidiu o Banco Fator, um banco de investimento, antes de entrar no governo. O diretor de Política Monetária, Nilton David, responsável por executar as decisões sobre a Selic e o câmbio, era chefe de operações de tesouraria do Bradesco quando foi indicado, em novembro de 2024. Antes, passou por Morgan Stanley, Citi e Barclays. Seu currículo oficial no Banco Central destaca a “ampla experiência no mercado financeiro”.
Os outros cinco membros têm outra origem. Ailton de Aquino, Gilneu Vivan, Izabela Correa e Rodrigo Teixeira são servidores de carreira do Banco Central. Paulo Picchetti é economista e professor da Fundação Getulio Vargas.
A passagem de profissionais entre bancos e o Banco Central é antiga. Em 2023, quatro dos nove membros do Copom, então presidido por Roberto Campos Neto, ex-executivo do Santander, tinham vindo de bancos de investimento. Pesquisadores que estudam o tema apontam que a trajetória profissional dos diretores e a perspectiva de cargos futuros no mercado podem influenciar suas decisões. Lula poderá indicar seis diretores até o fim de 2027, o que pode mudar o perfil do comitê.
Contraponto
A nota de risco não é o único fator que define os juros. Ela mede a chance de um país dar calote na dívida em moeda estrangeira, mas não o risco de inflação. O Banco Central argumenta que a inflação, de 4,58%, ainda está acima do teto da meta, de 4,5%, e que a economia segue aquecida, com desemprego de 5,2%.
O Brasil também tem números fiscais piores que os da maioria dos vizinhos comparados. O déficit total do governo, incluindo juros, é de 8,3% do PIB, o maior da lista depois da Bolívia. A dívida bruta chegou a 82,9% do PIB, pelo critério do Banco Central. Para analistas, isso leva investidores a cobrar mais para financiar o governo. Críticos respondem que a maior parte desse déficit é justamente o pagamento de juros, o que cria um ciclo: juros altos aumentam o déficit, que serve de justificativa para manter os juros altos.
O próprio presidente do Banco Central apontou um problema estrutural: como metade da dívida rende a Selic, subir os juros aumenta a renda de quem tem esses títulos, o que reduz o efeito da alta sobre o consumo. Ele chegou a falar em “canais entupidos” da política monetária.
E a presença de ex-executivos de bancos no Copom não prova, por si só, que as decisões favoreçam os bancos. Os diretores votam com nome registrado em ata, e os indicados por Lula, inclusive servidores de carreira sem ligação com bancos, votaram por manter os juros altos.
O que observar
A próxima reunião do Copom e o Boletim Focus vão mostrar se a Selic volta a cair ou para depois da eleição. Também vale acompanhar as duas vagas abertas na diretoria do Banco Central e o perfil dos próximos indicados por Lula: se virão do mercado financeiro, da academia ou do próprio Banco Central. Por fim, uma redução da parcela da dívida atrelada à Selic, já defendida por Galípolo, poderia mudar quem ganha com os juros altos.
Fontes e referências 10
- 1 Bora Investir (B3) – Dívida pública fica em 82,9% do PIB e déficit soma R$ 5,5 bilhões borainvestir.b3.com.br
- 2 Forbes Brasil – Galípolo indica que fatia da dívida pública atrelada à Selic pode dificultar trabalho do BC forbes.com.br
- 3 Poder360 – Dívida pública sobe R$ 235,7 bi e vai a R$ 9,27 tri em junho poder360.com.br
- 4 Renato Perissinotto (UFPR) – Estudos sobre o recrutamento de dirigentes do Banco Central ufpr.academia.edu
- 5 Brasil de Fato – Copom começa a definir taxa de juros nesta terça; membros têm perfil conservador e do mercado brasildefato.com.br
- 6 Agenda do Poder – Lula poderá indicar seis diretores do BC até 2027 e mudar composição do Copom agendadopoder.com.br
- 7 Metrópoles – Novo presidente terá 2 indicações para o BC em 2026 metropoles.com
- 8 Diário de Pernambuco (Agência Brasil) – Banco Central anuncia três indicados para cargos de diretores diariodepernambuco.com.br
- 9 Bloomberg Línea – Lula indica head do Bradesco para política monetária e mais dois diretores para o BC bloomberglinea.com.br
- 10 Trading Economics – Painel de indicadores por país (taxa básica, inflação, déficit e dívida), atualizado em 31 de outubro de 2026 tradingeconomics.com