
Pânico aqui, oportunidade lá fora? Como o investidor estrangeiro enxerga o Brasil depois da eleição
A Bolsa teve o pior dia desde a pandemia e os estrangeiros tiraram bilhões da B3. Mas o investimento produtivo bateu recorde, o saldo do ano segue positivo e gestores globais falam em "ponto de entrada". O alerta lá fora é fiscal, não de caos

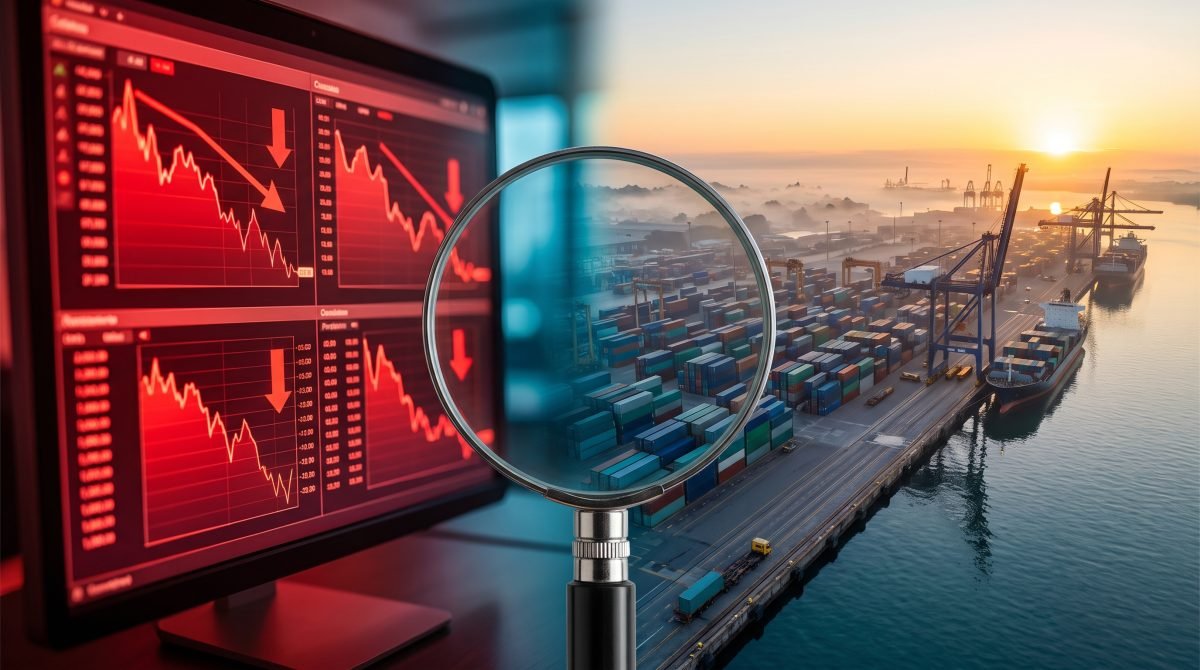
Na segunda-feira, 26 de outubro, um dia depois da reeleição de Lula, o Ibovespa caiu 13,88% e acionou o circuit breaker pela primeira vez em seis anos. Foi a maior queda desde março de 2020, no início da pandemia. O dólar subiu 8,21% e fechou a R$ 5,40, a maior alta em um só dia desde janeiro de 1999. Ações de varejo e de empresas ligadas ao consumo doméstico derreteram, e só naquele dia os estrangeiros tiraram R$ 2,85 bilhões da Bolsa.
O pânico não foi inventado pela imprensa. Ele aconteceu, e o investidor estrangeiro participou dele. A questão é outra: quem lê só as manchetes daqui fica com uma imagem de país em colapso, enquanto o que se ouve de quem administra dinheiro lá fora é bem mais nuançado.
Uma aposta perdida não é um país quebrado
Para entender o tombo, é preciso olhar para trás. No primeiro turno, a Bolsa subiu 7,7% e o dólar caiu 4,1%. O mercado, como resumiu a gestora britânica Janus Henderson, tinha "precificado" a vitória de Flávio Bolsonaro. Quando o resultado foi outro, as posições montadas para esse cenário foram desfeitas de uma vez.
Analistas da plataforma eToro e da gestora Payden & Rygel descreveram a queda em parte como reposicionamento, não como piora repentina da economia. A economia brasileira era a mesma na sexta e na segunda-feira. O que mudou foi o preço de uma aposta que deu errado.
Dois tipos de estrangeiro
Quando se fala em "investidor estrangeiro", costumam se misturar dois personagens muito diferentes.
- O de curto prazo compra e vende ações e títulos e reage em horas. Foi ele que saiu correndo: desde 22 de outubro, deixou a B3 em 13 pregões seguidos, e só em novembro tirou R$ 5 bilhões.
- O de longo prazo constrói fábrica, compra empresa e instala data center. É o chamado investimento direto, e ele está em ritmo recorde.
No mesmo dia do circuit breaker, o Banco Central divulgou que o investimento direto somou US$ 11,3 bilhões em setembro, o maior valor para o mês desde o início da série, em 1995. Em 12 meses, são US$ 88,3 bilhões, ou 3,43% do PIB. De janeiro a setembro entraram US$ 75,7 bilhões, mais do que o BC previa para o ano inteiro.
Até o dinheiro de curto prazo continua no azul em 2026. Mesmo depois de semanas de saída, o saldo dos estrangeiros na Bolsa no ano ainda é positivo, em R$ 30,5 bilhões.
Ver os dados em tabela
| Saldo acumulado | |
|---|---|
| Até 30/jun | 33,8 R$ bilhões |
| Até 26/out (pós-eleição) | 40,7 R$ bilhões |
| Até 9/nov | 31,2 R$ bilhões |
| Até 10/nov | 30,5 R$ bilhões |
O que dizem lá fora
Gestoras globais ouvidas pela publicação internacional Funds Society logo depois da eleição usaram um vocabulário diferente do que dominou o noticiário brasileiro:
"Daqui em diante, a questão fundamental não é crescimento, mas credibilidade fiscal." Jack Janasiewicz, da Natixis
"Apesar da volatilidade de curto prazo, a dívida brasileira em moeda local continua uma fonte atraente de renda e retorno." Larry Hatheway, do Franklin Templeton Institute
Na Fidelity International, Zoltan Palfi tratou a correção como ponto de entrada e disse que as ações brasileiras estão atraentes em relação ao histórico e aos países vizinhos. O suíço Julius Baer vê espaço para bons retornos em títulos, real e ações, desde que o governo se comprometa a estabilizar a dívida.
A agência Moody's já tinha dado o tom em julho: "o principal problema que enxergamos atualmente é a credibilidade fiscal", e isso "independentemente de qual governo assuma o poder". A agência não fala em crise. Fala em uma conta que precisa fechar.
Onde está o exagero
O contraste não está nos números, que são públicos. Está no enquadramento. Aqui, o que se ouviu foi "botão do pânico", "desaba", "dispara". Lá fora, a pergunta é qual é o preço e qual é a condição.
O estrangeiro de longo prazo enxerga um país com reservas altas, juros reais entre os maiores do mundo e ativos baratos. Ele cobra ajuste fiscal, mas não está fazendo as malas.
O clima de caos também foi alimentado de fora das redações. Nos dias seguintes à eleição, circularam nas redes boatos de taxação do Pix e do cartão, aumento do Imposto de Renda e cortes no Bolsa Família, desmentidos por checagens.
O alerta que vale ouvir
Nada disso significa que está tudo bem. A dívida bruta passou de 81% do PIB. Os juros consumiram 7,7% do PIB em 2025, contra cerca de 3% na média da América Latina, segundo a Moody's. Pelos cálculos da agência, seria preciso cortar entre 2% e 2,5% do PIB em gastos primários para estabilizar a dívida.
A pergunta distributiva continua de pé: quem paga esse ajuste? A lista dos gestores estrangeiros inclui benefícios atrelados ao salário mínimo, gastos obrigatórios e também os benefícios tributários. A primeira parte pesa sobre os mais pobres, a última sobre quem tem mais. Os juros altos, enquanto isso, continuam transferindo renda do Orçamento para quem tem dinheiro aplicado em títulos públicos.
O investidor de fora não pede o caos que o noticiário de dentro sugere. Ele pede um plano. A discussão que deveria ocupar as manchetes é qual plano, e quem vai pagar por ele.
Fontes e referências 8
- 1 Eu Quero Investir – Estrangeiros tiram R$ 2,85 bi da B3 após reeleição de Lula euqueroinvestir.com
- 2 Coletivo Bereia – Mercado reage com pânico e desinformação prolifera nas redes após resultado coletivobereia.com.br
- 3 O Brasilianista – As expectativas frustradas do Ibovespa e do dólar após a reeleição obrasilianista.com.br
- 4 CNN Brasil/Estadão – Investimento Direto no País soma US$ 11,294 bi, maior para setembro da série cnnbrasil.com.br
- 5 Funds Society – Global asset managers demand fiscal adjustment, but see opportunities in Brazil fundssociety.com
- 6 BM&C News – Estrangeiros retiram R$ 696,8 mi da B3 e completam 13 sessões de saques bmcnews.com.br
- 7 Jornal de Brasília – Nota de crédito do Brasil deve ser reavaliada apenas em 2027, diz Moody's jornaldebrasilia.com.br
- 8 The Rio Times – BofA: foreign investors not afraid of Lula (julho de 2026) riotimesonline.com