
Lucro privado, prejuízo público: quem vai pagar a quebra do Ueno Bank no Paraguai
O banco ligado ao presidente cresceu emprestando para empresas do próprio grupo. Agora a conta é dividida entre fundo garantidor, aposentados e contribuintes. O governo ainda tentou transferir para todos os poupadores o prejuízo do dinheiro público aplicado no banco.

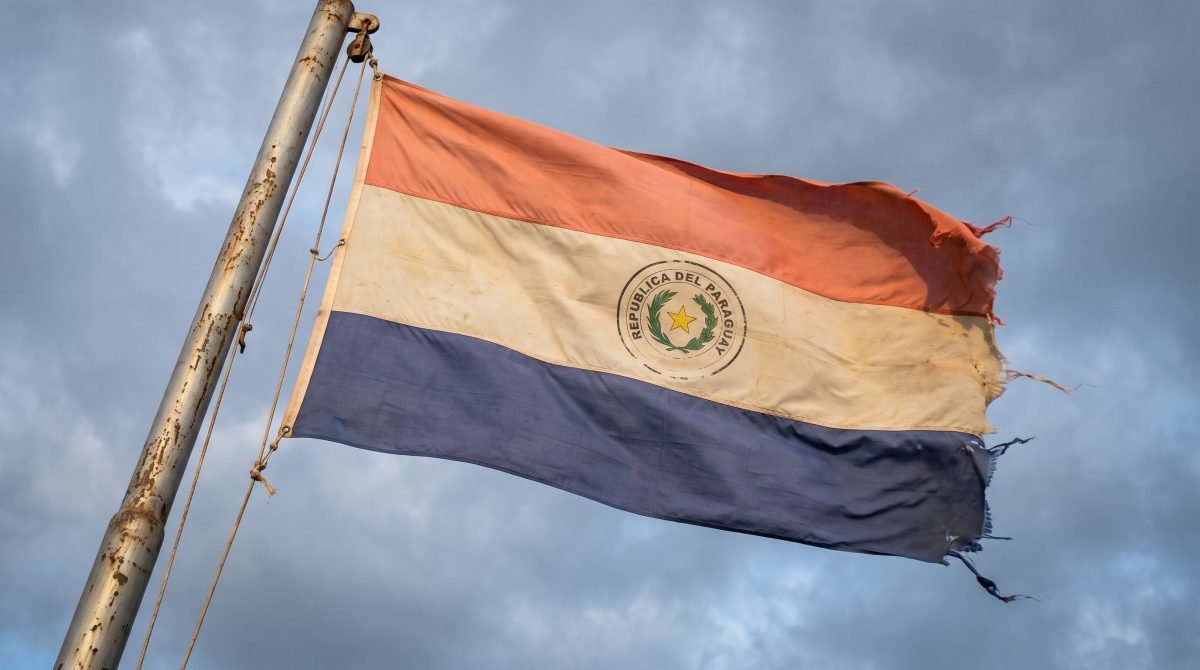
Existe uma regra antiga no mundo das finanças, que nenhum manual ensina mas todo mundo conhece: quando o banco ganha, o lucro fica com os donos; quando o banco quebra, o prejuízo vai para todo mundo. O Paraguai está vendo essa regra funcionar nesta semana.
O Ueno Bank, banco digital que tinha quase 3 milhões de clientes num país de 6,1 milhões de habitantes, sofreu intervenção do Banco Central do Paraguai (BCP) na terça-feira (3). Dois dias depois, o presidente Santiago Peña, que foi sócio do banco até 2025, apresentou sua renúncia. O Congresso, porém, não aceitou a renúncia: a sessão terminou sem quórum, e o Senado deu início ao processo de impeachment. Peña deve apresentar sua defesa nesta sexta-feira (6).
A crise política é grande. Mas a crise econômica revela algo ainda mais importante: quem fica com o lucro e quem paga o prejuízo.
O lucro
O Ueno cresceu muito rápido depois de virar banco, no fim de 2023. Ao intervir, o BCP encontrou empréstimos para empresas do próprio grupo controlador acima dos limites legais. Na prática, o dinheiro dos clientes era usado para financiar os negócios dos donos.
Esse é o mecanismo clássico de muitas crises bancárias. Enquanto tudo vai bem, os acionistas ganham com o crescimento, os juros e a expansão do grupo. O risco, porém, fica com os depositantes.
O índice de solvência do banco caiu para menos da metade do mínimo exigido. Oito diretores e executivos foram presos, e a investigação continua.
O prejuízo
Quando o banco quebrou, a conta se espalhou por vários grupos:
1. Os poupadores comuns. Quase 3 milhões de pessoas ficaram sem acesso ao dinheiro. O Fundo de Garantia de Depósitos (FGD) cobre até 75 salários mínimos por pessoa, cerca de 228 milhões de guaranis ou US$ 38 mil. Segundo estimativas citadas pela Bloomberg Línea, 97% dos clientes, cerca de 2,8 milhões de pessoas, estão totalmente cobertos. Os outros 3%, com saldos maiores, dependem da liquidação do banco.
2. Os aposentados. O banco tinha entre US$ 800 milhões e US$ 850 milhões em recursos públicos. Desse total, entre US$ 355 milhões e US$ 380 milhões, conforme a fonte, pertencem ao Instituto de Previsión Social (IPS), que paga aposentadorias e financia a saúde dos trabalhadores formais. O dinheiro da previdência dos trabalhadores paraguaios estava aplicado num banco que emprestava para o grupo dos próprios donos.
3. O país inteiro. Segundo a Infobae, a crise fez subir o risco-país e desvalorizou o guarani. Quando a moeda perde valor, os importados ficam mais caros e a inflação sobe para todos, inclusive para quem nunca teve conta no Ueno.
A tentativa de transferir a conta
O episódio mais revelador da semana foi uma proposta do próprio governo.
O Congresso aprovou rapidamente, e Peña sancionou, a Lei 7.755/26. Ela antecipa parte da garantia aos poupadores, até 40 salários mínimos por depositante, cerca de 121 milhões de guaranis, pagos pelo Banco Nacional de Fomento. Essa parte teve apoio amplo, inclusive da oposição, porque protege o pequeno poupador. Os pagamentos começaram na quinta-feira (5).
O Executivo, porém, apresentou também outro projeto: ampliar a cobertura do Fundo de Garantia para 100% dos recursos públicos aplicados no Ueno, incluindo o dinheiro da previdência.
Na prática, isso significaria pagar o rombo do dinheiro público com o fundo que existe para proteger os poupadores comuns. A reação foi imediata e veio de lados diferentes:
- A Associação Rural do Paraguai, entidade do agronegócio, afirmou que o fundo pertence aos poupadores e não deve cobrir o prejuízo causado pelo Ueno.
- A Câmara Nacional de Comércio e Serviços pediu que a finalidade do fundo fosse preservada.
- Parlamentares, incluindo o senador governista Gustavo Leite, disseram que usar o fundo para devolver o dinheiro do IPS desviaria o mecanismo de seu objetivo.
- Críticos ouvidos pelo jornal Última Hora classificaram a proposta como “salvamento e branqueamento” do Ueno, e não devolução de dinheiro.
Quando o agronegócio, o comércio e a oposição de esquerda concordam que uma medida é injusta, o problema é sério.
Por que essa diferença importa
O Fundo de Garantia é formado principalmente por contribuições obrigatórias das instituições financeiras. Os bancos, por sua vez, repassam esse custo aos clientes por meio de tarifas e juros. Se o fundo for usado para cobrir 100% do dinheiro público que o governo decidiu aplicar no Ueno, o prejuízo de uma escolha do Estado passa a ser pago por todos os clientes de todos os bancos do país.
E fica uma pergunta que ninguém respondeu: por que tanto dinheiro público estava concentrado em um banco novo, que cresceu rápido e era ligado ao grupo do presidente? Antes de decidir quem paga a conta, é preciso saber quem autorizou esses depósitos.
O que o Brasil já viu
O enredo não é exclusivo do Paraguai. No Brasil, a liquidação do Banco Master, em novembro de 2025, levou o Fundo Garantidor de Créditos (FGC) ao maior pagamento de sua história, também depois de um crescimento acelerado e de questionamentos sobre os riscos assumidos pelo banco. As situações são diferentes, mas a lição é a mesma: crescimento muito rápido, captação agressiva e risco concentrado costumam terminar com a conta dividida entre os outros.
O outro lado
É preciso reconhecer pontos importantes. Proteger o poupador e pagar rapidamente evita pânico e corrida bancária. Uma corrida contra outros bancos sairia muito mais cara para todos. O Fundo de Garantia existe justamente para isso, e o pagamento rápido aos pequenos poupadores é correto. Também é verdade que deixar o IPS perder centenas de milhões de dólares atingiria os aposentados, que não têm culpa nenhuma.
O problema não é proteger os aposentados. É de onde sai o dinheiro e quem responde pela quebra. Uma solução justa começaria pelo patrimônio de quem lucrou: os controladores do banco, as empresas do grupo que receberam empréstimos irregulares e os responsáveis por aplicar dinheiro público nessa instituição.
O que deveria acontecer
- Bloquear e recuperar os bens dos controladores e das empresas que receberam crédito irregular, antes de qualquer uso de recursos públicos ou coletivos.
- Investigar as decisões que levaram o IPS e outros órgãos a aplicar centenas de milhões de dólares no Ueno.
- Limitar por lei a concentração de recursos públicos em uma única instituição financeira.
- Endurecer as regras para empréstimos a partes relacionadas, com punição pessoal para os responsáveis.
Enquanto os bancos puderem ficar com o lucro e transferir o prejuízo para os outros, histórias como essa vão se repetir, no Paraguai, no Brasil ou em qualquer outro lugar.
Fontes e referências 7
- 1 Infobae, Congresso não aceita a renúncia e Senado inicia o impeachment infobae.com
- 2 Bloomberg Línea, Lei 7.755/26, cobertura do fundo e 97% de clientes cobertos bloomberglinea.com
- 3 Última Hora, críticas ao uso do fundo para cobrir dinheiro público ultimahora.com
- 4 ABC Color, posição da Associação Rural do Paraguai abc.com.py
- 5 Hoy, posição da Câmara de Comércio e valor da antecipação hoy.com.py
- 6 Infobae, risco-país e desvalorização do guarani infobae.com
- 7 La Nación (Argentina), empréstimos a empresas do grupo e valores do IPS lanacion.com.ar