
Terras fantasmas se multiplicam enquanto o calote no agro derruba o BB
Fazenda no leito de rio, terra pública registrada como privada e garantia inflada em até 2.600% aparecem em investigações de vários estados. Ao mesmo tempo, o Banco do Brasil, que só agora passou a executar garantias, vê o lucro despencar com o calote no campo

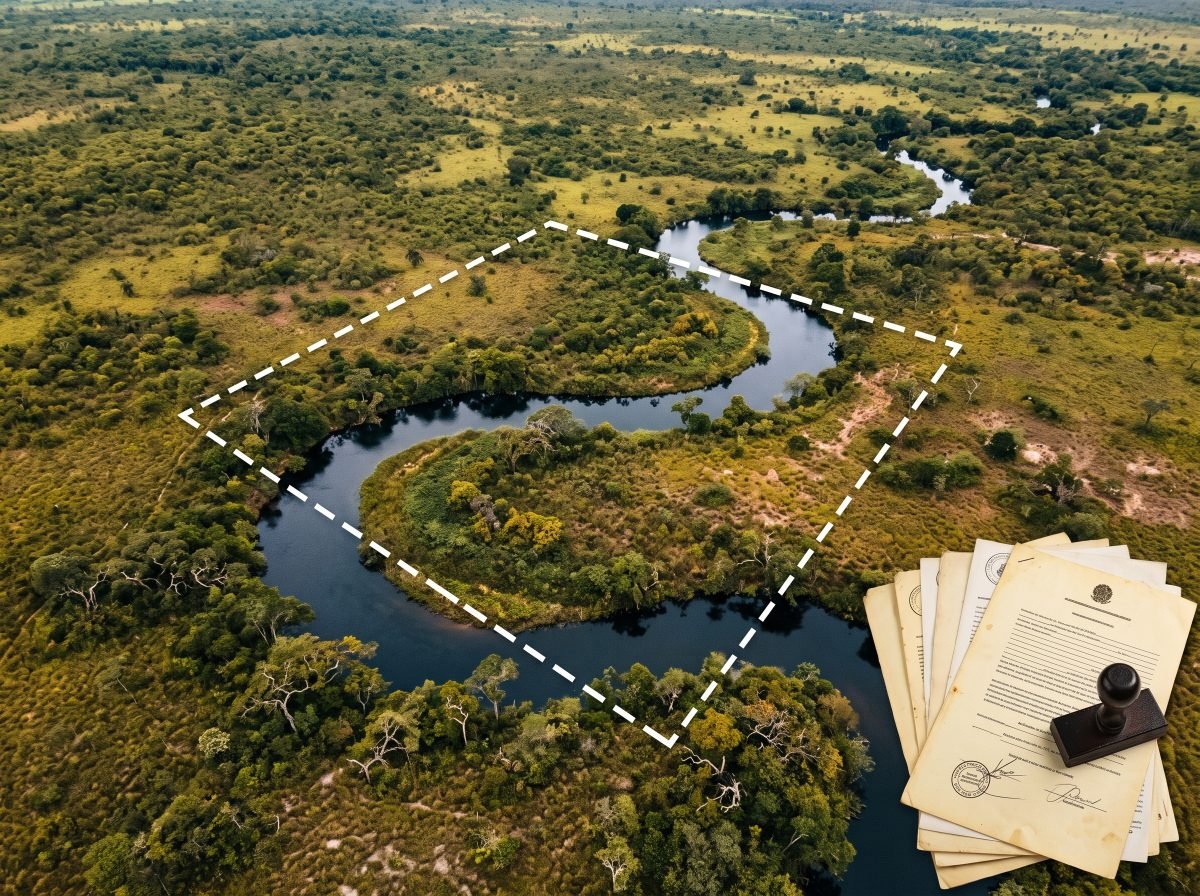
Em 2021, um banco liberou R$ 4,6 milhões em crédito rural para uma propriedade no Pará. Em 2024, o registro dessa fazenda no Cadastro Ambiental Rural (CAR) apareceu deslocado cerca de 30 quilômetros, para dentro do leito do rio Araguaia. O CPF ligado ao cadastro não foi encontrado na Receita Federal e estava associado a 112 propriedades. O banco disse que o registro era válido quando emprestou. O governo do Pará cancelou os cadastros depois que o caso foi revelado pelo jornal O Globo.
Uma fazenda no meio do rio é o exemplo mais visual de um problema que vem aparecendo em investigações de vários estados: terras que existem só no papel e servem de garantia para empréstimos rurais.
Não é um caso isolado
- Pará, 2025: na Operação Imperium Fictum, a Polícia Federal apurou fazendas supostamente fictícias, com matrículas ligadas a uma gleba federal em Anapu. Com base nesses registros, bancos teriam liberado mais de R$ 8,4 milhões.
- Tocantins, junho de 2026: uma investigação da PF com o MPF bloqueou R$ 141,7 milhões em bens. Imóveis teriam sido dados em garantia com valores inflados, em alguns casos em mais de 2.600%. O credor era o Itaú, que levou o caso à polícia. Os responsáveis por dois cartórios, em Goiatins e Campos Lindos, respondem a processo disciplinar por suspeita de matrículas duplicadas e negam irregularidades.
- Mato Grosso, agosto de 2026: na Operação Canadá, a Polícia Civil descobriu que o desenho de uma fazenda no CAR tinha sido "deslocado de forma eletrônica" para outra região. O registro sustentou uma avaliação de R$ 84 milhões, usada em pedidos de crédito.
- Pará, agosto de 2026: a Justiça anulou as matrículas de três fazendas em Juruti que estavam sobre terra do estado.
- Bahia: a corregedoria do Tribunal de Justiça mantém bloqueadas matrículas suspeitas em Cocos, Carinhanha e Coribe, no oeste do estado.
Na quinta-feira (12), a PF deflagrou a Operação Agroghost II, no Distrito Federal e em Goiás, para apurar fraudes em crédito rural envolvendo três instituições: a Caixa, a cooperativa Sicoob e o Banco do Nordeste. Num dos casos, o dono da propriedade ligada a um financiamento de R$ 8,5 milhões negou que o contrato existisse. Dinheiro do crédito teria ido para contas de parentes e empresas ligadas aos suspeitos. A Justiça bloqueou até R$ 19 milhões em bens.
Como isso é possível
O sistema que deveria impedir esse tipo de fraude tem buracos conhecidos. Muitas matrículas antigas não têm mapa e descrevem os limites da terra pelos vizinhos, por um córrego ou por um vale. A exigência de georreferenciamento, que localiza a propriedade por coordenadas de satélite, foi adiada várias vezes. Dos 1,58 milhão de imóveis rurais certificados pelo Incra, só 44,9% têm essa certificação anotada na matrícula, segundo dados de outubro.
Além disso, uma norma do Conselho Nacional de Justiça de 2025 estabelece que a sobreposição de matrículas, sozinha, não bloqueia automaticamente o registro nem impede seu uso como garantia.
"Muitas vezes o credor empresta olhando só o documento", resume Patrick Lüdtke, consultor que assessora investidores em leilões de fazendas. Segundo ele, matrículas que avançam sobre terras de terceiros "não são raridade". O problema aparece sobretudo em Mato Grosso, no Pará e no Matopiba, a fronteira agrícola formada por Maranhão, Tocantins, Piauí e Bahia.
Lüdtke conta o caso de uma fazenda de mais de 500 hectares penhorada em Mato Grosso por dívidas de 2003 e 2006. O crédito mudou de mãos duas vezes e a fazenda foi a leilão quatro vezes, sem nenhum lance. A conclusão dele: a fazenda existia só no papel. O próprio credor acabou pedindo a suspensão da cobrança.
O elo com o calote no Banco do Brasil
É aqui que a fazenda fantasma encontra o maior banco do agro. O Banco do Brasil responde por cerca de um terço do crédito rural do país e vive a pior crise da sua carteira agrícola. No terceiro trimestre, o lucro ajustado caiu 66,5%, e a inadimplência acima de 90 dias no agro chegou a 6,92%.
Ver os dados em tabela
| Inadimplência | |
|---|---|
| Jun/2024 | 1,32% |
| Jun/2025 | 3,49% |
| Set/2025 | 4,84% |
| Mar/2026 | 6,22% |
| Set/2026 | 6,92% |
Durante anos, o BB foi conhecido por não cobrar com força. "A gente era conhecido como o banco que não protesta e não busca garantias. Isso mudou", disse a presidente do banco, Tarciana Medeiros, em agosto de 2025. Desde então, o BB passou a executar dívidas na Justiça em ritmo acelerado. Só no primeiro trimestre de 2026, entrou com metade de todas as cobranças judiciais que tinha feito em 2025.
A virada traz um risco. Para cobrar uma dívida, o banco precisa executar a garantia e levar a fazenda a leilão. É nesse momento que se descobre se a terra existe, se tem o tamanho registrado e se vale o que diziam os papéis.
Até agora, não há notícia de que o Banco do Brasil tenha encontrado fazendas fantasmas entre suas garantias. Mas o banco emprestou durante anos com base em hipotecas e penhores, analisados a partir de documentos. Só recentemente passou a exigir alienação fiduciária, garantia que deixa a terra em nome do banco até a quitação, em 63% das novas operações com grandes produtores.
A Frente Parlamentar da Agropecuária estima R$ 256 bilhões em operações do agro com problema: vencidas, renegociadas ou prorrogadas. Ninguém sabe quanto desse valor tem garantia de papel. O que se sabe é que o sistema permitiu, por muito tempo, que ninguém precisasse saber.
Quem paga a conta
Quando a garantia não existe, o prejuízo fica com o credor. Quando o credor é a Caixa, o Banco do Nordeste ou o Banco do Brasil, o prejuízo é de um banco público. No crédito rural com juros subsidiados, a diferença é bancada pelo Tesouro.
Enquanto isso, o Congresso aprovou a MP 1.376, que renegocia dívidas rurais e cria um fundo garantidor para novas operações, no qual a União pode entrar como cotista. O resumo divulgado pela Câmara fala em prazo, juros e cobertura de perdas climáticas. A verificação de que a terra dada em garantia existe não aparece entre as medidas.
A maior parte do agro brasileiro produz de verdade, em terra que existe, e paga suas contas. Por isso mesmo, quem frauda garantia com fazenda de papel não é um detalhe. Lesa os bancos, inclusive os públicos, e também o produtor honesto, que acaba pagando juros mais altos por um risco que não criou.
Fontes e referências 8
- 1 Money Times – Fazendas fantasmas acendem alerta em meio a R$ 256 bilhões em operações problemáticas moneytimes.com.br
- 2 The AgriBiz (coluna de Patrick Lüdtke) – A fazenda dada em garantia existe? Nem sempre theagribiz.com
- 3 BP Money – Fazendas fantasmas viram risco para bancos em meio a R$ 256 bi de operações problemáticas bpmoney.com.br
- 4 Portal Mato Grosso – PF investiga fraudes em operações de crédito rural no DF e em Goiás (Agroghost II) portalmatogrosso.com.br
- 5 Agência Brasil – Lucro do BB cai 66,5% no 3º trimestre com inadimplência do agro agenciabrasil.ebc.com.br
- 6 The AgriBiz – Com inadimplência recorde no agro, BB prevê mais dois trimestres de estresse theagribiz.com
- 7 Lets Money – BB corta lucro projetado e muda garantias no agro letsmoney.com.br
- 8 Agência Câmara – Medida provisória aprovada cria fundo garantidor para novas operações de crédito rural camara.leg.br
Comentários
Cada comentário ou resposta custa 200 créditos, e 50% vai para a Redação. Depois de publicado, não pode ser editado nem apagado.
Entre para comentar.