
Dá para fazer o ajuste fiscal sem tirar do idoso pobre, e as contas mostram onde está o dinheiro
Isenção de dividendos, títulos isentos de imposto, supersalários e incentivos fiscais somam mais de R$ 220 bilhões por ano. Recuperar metade disso pagaria quase cinco vezes o reajuste do Bolsa Família, sem mexer no BPC nem nas aposentadorias de um salário mínimo.

Toda conversa sobre ajuste fiscal no Brasil costuma terminar no mesmo lugar: no idoso que recebe o BPC, no aposentado de um salário mínimo, no piso da saúde e da educação. Durante a campanha, a equipe econômica de Flávio Bolsonaro apresentou a empresários e investidores, segundo a Folha de S.Paulo, um plano para cortar cerca de R$ 250 bilhões em gastos obrigatórios. O plano previa limitar o reajuste de aposentadorias e do BPC à inflação, retirando o ganho real do salário mínimo, e acabar com o crescimento automático dos pisos de saúde e educação. A campanha negou que fossem compromissos oficiais. Mesmo no governo Lula, o espaço para o reajuste do Bolsa Família, que custará R$ 22,7 bilhões em 2027, está saindo de remanejamentos na própria Previdência.
O problema é real. O BP Money estima que o país precisaria de um ajuste de cerca de R$ 340 bilhões por ano para estabilizar a dívida, saindo de um déficit perto de R$ 80 bilhões em 2026 para um superávit de 2% do PIB. Ninguém sério acha que isso se resolve sem esforço.
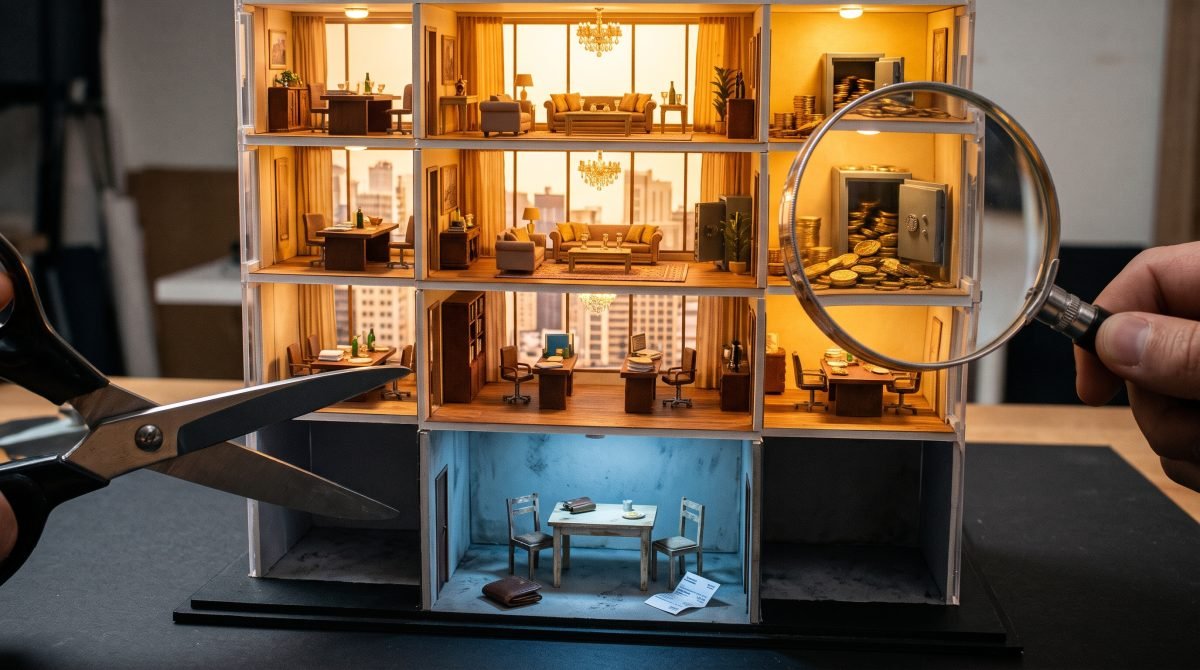
A pergunta é quem faz o esforço. E há uma parte do Orçamento que quase nunca aparece nessa conversa, porque não está do lado das despesas: o dinheiro que o Estado deixa de arrecadar de quem está no topo.
Onde está o dinheiro
Lucros e dividendos. O Brasil é um dos poucos países do mundo que praticamente não tributa os dividendos recebidos por pessoas físicas. Um assalariado que ganha R$ 5 mil por mês paga até 27,5% de imposto de renda. O acionista que recebe R$ 500 mil em dividendos no mesmo mês pagava zero até 2025. A Lei 15.270, aprovada no ano passado, criou uma tributação mínima de até 10% para quem recebe mais de R$ 600 mil por ano, e foi um avanço. Mesmo assim, segundo a Unafisco, a associação dos auditores da Receita, a isenção que restou ainda vale R$ 146,1 bilhões em 2026. Cerca de R$ 1 trilhão em dividendos é distribuído por ano no país.
Títulos isentos. LCI, LCA, CRI, CRA e debêntures incentivadas não pagam imposto de renda para pessoas físicas. Na prática, são aplicações usadas principalmente por quem tem patrimônio para investir. A renúncia fiscal com esses títulos é de cerca de R$ 33 bilhões por ano, segundo reportagem de O Globo reproduzida pelo Seu Dinheiro. O governo estuda cobrar IOF sobre eles. Até André Esteves, dono do BTG Pactual, disse que é detentor e emissor desses títulos, mas que a isenção “está simplesmente errada”.
Supersalários. Entre agosto de 2024 e julho de 2025, os pagamentos acima do teto constitucional custaram R$ 20 bilhões, segundo levantamento do economista Sergio Guedes Reis para a República.org, publicado pela Agência Pública. Foram R$ 11,5 bilhões na magistratura, R$ 4,3 bilhões no Executivo federal e R$ 3,2 bilhões no Ministério Público. Cerca de 53,5 mil servidores, 1,34% do total, receberam acima do teto. Ministros do STF já mandaram rever esses pagamentos, mas uma proposta de emenda constitucional no Congresso tenta elevar o teto e legalizar os “penduricalhos”.
Incentivos fiscais. Os gastos tributários federais, ou seja, isenções, reduções e regimes especiais, devem somar R$ 620,8 bilhões em 2026, cerca de 4,5% do PIB, segundo o BP Money. Nem todos favorecem os ricos: o Simples Nacional, a cesta básica e as entidades filantrópicas, por exemplo, têm justificativas sociais. Mas muitos benefícios não têm avaliação de resultado. No fim de 2025, o Congresso aprovou um corte de 10% em parte desses incentivos, com arrecadação estimada em R$ 22,4 bilhões em 2026, segundo o Poder360. Uma segunda rodada, focada nos benefícios sem avaliação e sem retorno social comprovado, poderia render algo parecido.
A proposta
| MedidaTamanho do benefício hoje (R$ bilhões por ano)Meta conservadora (metade) | ||
| Tributar dividendos como os salários, com faixa de isenção para pequenos investidores | 146,1 | 73 |
| Acabar com a isenção dos títulos para novas emissões, com transição | 33 | 16,5 |
| Cortar os supersalários e aplicar o teto de verdade | 20 | 10 |
| Segunda rodada de corte de incentivos sem avaliação | 22,4 | 11,2 |
| Total | 221,5 | 110,7 |
Mesmo na meta conservadora, que supõe que só metade do dinheiro entraria no caixa, seriam cerca de R$ 110 bilhões por ano. É quase cinco vezes o custo do reajuste do Bolsa Família em 2027 e quase metade dos R$ 250 bilhões que a equipe de Flávio pretendia tirar das aposentadorias, do BPC, da saúde e da educação.
E ainda fica de fora uma discussão maior: o Imposto sobre Grandes Fortunas, previsto na Constituição desde 1988 e nunca regulamentado, que a Unafisco estima em R$ 100,5 bilhões por ano. A arrecadação real desse tipo de imposto é incerta, porque grandes fortunas são móveis e fáceis de esconder. Por isso, não entrou na conta.
Por que começar por cima
A diferença entre as duas formas de ajuste não é só moral, é econômica. Um real a menos na aposentadoria de um idoso pobre vira um real a menos gasto no mercado do bairro. Quem ganha pouco consome quase toda a renda. Um real a mais de imposto sobre dividendos de quem ganha milhões por ano mexe muito pouco no consumo, porque essa renda é majoritariamente poupada ou reinvestida em aplicações financeiras.
Ou seja, cortar embaixo reduz mais a atividade econômica do que cobrar em cima. Além disso, o sistema brasileiro já é regressivo: os mais pobres pagam proporcionalmente mais impostos, porque a maior parte da arrecadação vem do consumo. Fazer o ajuste em quem já paga mais, proporcionalmente, só aprofunda a distorção.
O que pode dar errado
As medidas têm riscos, e eles devem ser levados a sério. Tributar dividendos pode levar empresas a distribuir menos lucro ou a buscar outras formas de remunerar os sócios, o que reduz a arrecadação. Por isso, a tributação de dividendos precisa vir acompanhada de uma redução gradual do imposto sobre o lucro das empresas, como prevê a lógica da reforma da renda. O fim da isenção dos títulos pode encarecer o crédito para o agronegócio e para a habitação, que dependem desses papéis, por isso deve valer só para novas emissões, com transição. O corte dos supersalários esbarra em corporações poderosas e depende do STF e do Congresso, e parte da economia fica com estados e municípios, não com a União.
E, para ser honesto com o leitor, nem R$ 110 bilhões nem R$ 220 bilhões resolvem sozinhos um ajuste de R$ 340 bilhões. Também será preciso controlar o crescimento de gastos, rever cadastros de benefícios e enfrentar o custo dos juros da dívida. A questão não é se o ajuste será necessário, mas por onde ele começa.
Hoje, a discussão começa quase sempre pelo BPC e pelo salário mínimo. As contas mostram que existe um lugar mais justo, e economicamente mais eficiente, para começar.
Ver os dados em tabela
| Valores | |
|---|---|
| Isenção de dividendos | 146,1 R$ Bilhão |
| Títulos isentos | 33 R$ Bilhão |
| Bolsa Família | 22,7 R$ Bilhão |
| Corte de incentivos | 22,4 R$ Bilhão |
| Supersalários | 20 R$ Bilhão |
Fontes e referências 8
- 1 Poder360, corte de incentivos fiscais com efeito em 2026 poder360.com.br
- 2 Agência Pública, custo dos penduricalhos apublica.org
- 3 Seu Dinheiro, crítica de André Esteves aos títulos isentos seudinheiro.com
- 4 Seu Dinheiro (O Globo), renúncia com títulos isentos seudinheiro.com
- 5 Hora do Povo (Unafisco), isenção de dividendos e Imposto sobre Grandes Fortunas horadopovo.com.br
- 6 BP Money, tamanho do ajuste necessário e gastos tributários de 2026 bpmoney.com.br
- 7 CNN Brasil, cortes na Previdência para financiar o Bolsa Família cnnbrasil.com.br
- 8 Diário de Pernambuco (Folha de S.Paulo), plano da equipe de Flávio Bolsonaro diariodepernambuco.com.br